 HAAI
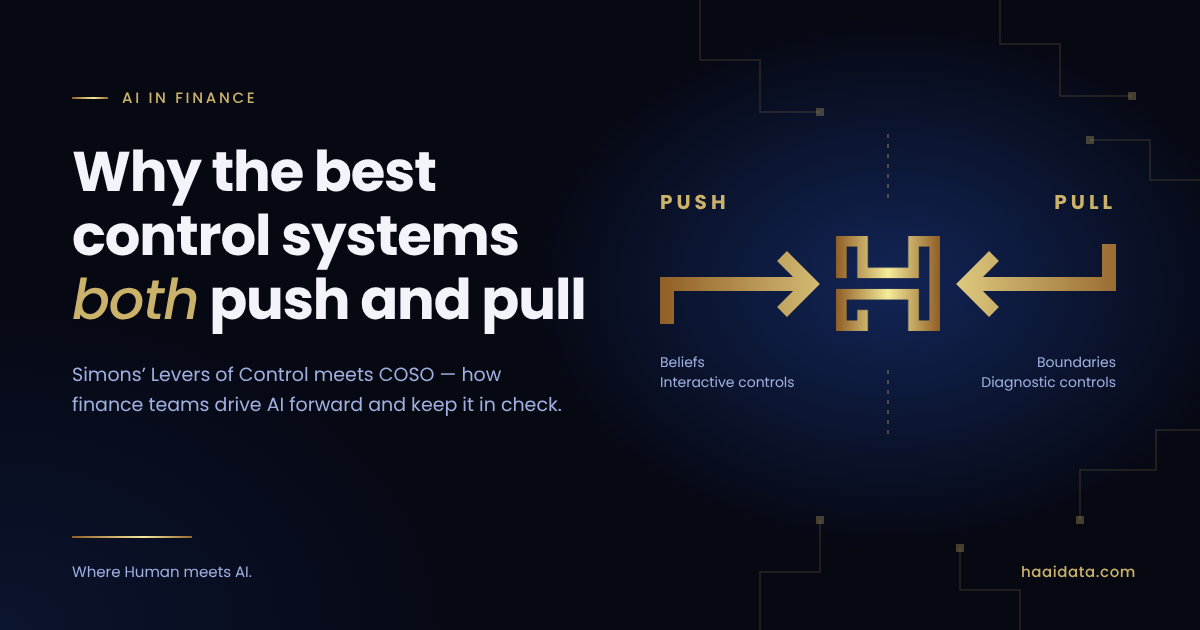
Financiële teams benaderen AI doorgaans met een combinatie van enthousiasme en voorzichtigheid. De teams die de beste resultaten behalen en het meeste uit AI halen, doen dit heel bewust op beide manieren!
In de hedendaagse financiële afdeling is AI alomtegenwoordig als ondersteuning voor teams. Hoewel het zelden officieel wordt ingezet – bijvoorbeeld als instrument voor reconciliatie of prognoses – duikt het vaak op informele wijze op: een financieel medewerker of analist kopieert bijvoorbeeld gegevens (zoals tabellen of financiële cijfers) in een chatomgeving om een analyse of toelichting te genereren. Technologie vormt inmiddels geen knelpunt meer, maar dit roept wel een cruciale vraag op: hoe beheer je dit?
Twee beproefde concepten voor een nieuw vraagstuk
Om die vraag te beantwoorden, grijpen we terug op twee bekende managementkaders.
Het eerste kader is afkomstig van de Harvard-hoogleraar Robert Simons. In zijn theorie over 'Levers of Control' (1995) definieert hij vier instrumenten (hefbomen) voor de ontwikkeling van een organisatie. Twee daarvan fungeren als een 'duwende' kracht:
- 'Beliefs' (overtuigingen): een missie die een gedeeld doel creëert voor wat men wil bereiken.
- 'Controls' (besturingsinstrumenten): informatiesystemen die leidinggevenden gebruiken om met hun teams in gesprek te gaan over onzekerheden en veranderingen.
Daarnaast zijn er twee instrumenten die fungeren als een 'trekkende' kracht – ze houden mensen in toom, maar op een gecontroleerde en zinvolle manier:
- 'Boundaries' (grenzen): duidelijke regels en afspraken over wat wel en niet acceptabel is.
- 'Diagnostic Controls' (diagnostische controles): KPI's en uitzonderingsrapportages die inzicht bieden in de vraag of de organisatie nog op koers ligt om haar gedeelde doelen te verwezenlijken.
Volgens Simons is het de taak van het management – zeker als men streeft naar goed management – om deze vier elementen in een dynamisch evenwicht (een 'spanning') te houden.
Het tweede kader is COSO, een raamwerk voor interne beheersing dat veel door auditors wordt gebruikt. Effectieve beheersing rust op vijf pijlers:
- Een passende beheersingsomgeving
- Risicobeoordeling
- Beheersingsactiviteiten
- Informatie en communicatie
- Monitoring
In februari 2026 publiceerde COSO aanvullende richtlijnen voor de toepassing van deze elementen op generatieve AI. De kernboodschap is helder: beschouw de output van AI als beweringen die gecontroleerd en geverifieerd moeten worden, en niet als feiten die zomaar voor waar kunnen worden aangenomen.
Het samenbrengen van beiden
Simons legt uit hoe je sturingsmechanismen of beheersinstrumenten inzet om verandering teweeg te brengen, mits je beschikt over een solide strategie als fundament. Dat fundament is essentieel in zijn benadering. De aanpak van COSO richt zich meer op de vraag aan welke eisen beheersinstrumenten moeten voldoen om betrouwbaar te zijn. Bij HAAI zijn we van mening dat je beide nodig hebt als je AI wilt inzetten binnen de financiële functie:
- Doelstelling voorop (visie): bespreek met je team waarom jullie AI gebruiken. Een open dialoog en ruimte voor 'business partnering' moedigen experimenten aan die in het volle daglicht plaatsvinden; gebeurt dit niet, dan zullen medewerkers in het geheim gaan experimenteren.
- Duidelijke kaders (grenzen): reik je team goedgekeurde tools aan, geef aan welke data onder geen beding in een 'prompt' (opdracht aan een AI-model) mogen worden ingevoerd, en bepaal in welke gevallen een AI niet zonder menselijke tussenkomst mag handelen.
- Prestaties monitoren (diagnostiek): houd de nauwkeurigheid van de AI bij, registreer hoe vaak mensen ingrijpen (of een AI-beslissing overrulen) en analyseer wat de gevolgen zijn na een modelupdate.
- Gesprekken over de toekomst (interactie): bespreek AI-gestuurde prognoses en scenario's met bedrijfsleiders en teams; beperk je niet enkel tot dashboards.
Twee manieren waarop het mis kan gaan
Leg je te veel nadruk op de 'rem' – oftewel de kaders en KPI's – dan beland je in een 'piloot-vagevuur': talloze 'proofs of concept', maar nauwelijks implementaties in de praktijk, waarbij medewerkers bovendien alsnog hun toevlucht nemen tot niet-goedgekeurde tools. Leg je daarentegen te veel nadruk op het 'gaspedaal' – de doelstellingen en het enthousiasme – dan ontstaat er ongecontroleerde opschaling (in de luwte). AI krijgt dan invloed op je financiële verslaglegging, maar zonder dat er bewijslast is (vastlegging van wat het systeem heeft gedaan of waarom), waardoor het proces onbeheersbaar wordt. Onderzoek wijst op zorgen over beide uitersten: mensen haken direct af bij het zien van één fout in een algoritme, terwijl ze tegelijkertijd blind vertrouwen op AI bij taken die het systeem in werkelijkheid helemaal niet goed uitvoert.
Waar te beginnen
AI is al aanwezig in je organisatie, of je dat nu wilt of niet. Hoe pak je de organisatie van AI dan aan? Kort gezegd:
- Breng in kaart hoe AI momenteel invloed heeft op je organisatie; onderzoek hoe je team AI op dit moment al gebruikt. Kijk hierbij naar beide kanten van de medaille: zowel het officiële als het officieuze gebruik.
- Stel een visiedocument op (van ongeveer één pagina) en formuleer een beleid voor verantwoord gebruik ('acceptable-use policy'). Dit creëert een gedeelde visie en stelt de kaders vast voor het gebruik van AI binnen uw organisatie.
- Breng alle AI-toepassingen in kaart, wijs een verantwoordelijke aan en bepaal per toepassing het risiconiveau. Zo wordt duidelijk waar en wanneer AI kan worden ingezet, en welke risico's daarmee gepaard gaan. De verantwoordelijke kan er vervolgens op toezien dat risico's worden beheerst, terwijl het potentieel van de AI-toepassingen optimaal wordt benut.
- Bouw controles en waarborgen in voor toepassingen met een hoog risico, nog voordat deze in gebruik worden genomen. Dit helpt risico's te beheersen, fouten te beperken en daarmee de adoptie te bevorderen.
- Begin klein: kies één door AI ondersteunde prognose of scenario(-tool) en gebruik deze tijdens uw volgende bespreking of vergadering over het betreffende onderwerp.
De teams die AI het beste omarmen en er de meeste waarde uit halen, zijn niet per se de teams met de nieuwste snufjes of tools. Het zijn de teams die een goede balans vinden tussen de verschillende krachten binnen hun controlesystemen.
Om bedrijven te ondersteunen bij het in balans brengen van hun 'push'- en 'pull'-mechanismen – en specifiek om te bepalen aan welke kant verbetering nodig is – hebben we een programma ontwikkeld dat bestaat uit 67 vragen. Hiermee kunt u een diagnose van uw organisatie stellen. Vervolgens kunt u de nodige stappen ondernemen om uw controlesystemen in evenwicht te brengen, zodat ze gelijktijdig als 'push'- en 'pull'-krachten kunnen fungeren. Twijfelt u nog? Begin dan met een gratis 'Quickscan'. Daarna kunt u besluiten om door te gaan met het volledige programma, of onze hulp inschakelen om u op weg te helpen!
Quick-scan: Claim your HAAI Data Quick-scan for free here!
Volledige programma: Het volledige programma (download de LCAT-Checklist)